Domain pv-im-bau.de kaufen?
Wir ziehen mit dem Projekt
pv-im-bau.de um.
Sind Sie am Kauf der Domain
pv-im-bau.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pv-im-bau.de kaufen?
Wie kann ich meine Registrierungsnummer für mein Produkt erhalten? Wo finde ich die Registrierungsnummer meines Fahrzeugs?
Die Registrierungsnummer für dein Produkt erhältst du normalerweise beim Kauf oder in der Produktverpackung. Für die Registrierungsnummer deines Fahrzeugs schau in deinen Fahrzeugpapieren oder auf dem Kennzeichen nach. Wenn du die Nummer nicht finden kannst, kontaktiere den Hersteller oder Händler für weitere Unterstützung. **
Ist Photovoltaik Solarenergie?
Ja, Photovoltaik ist eine Form der Solarenergie. Bei der Photovoltaik wird Sonnenlicht direkt in elektrische Energie umgewandelt, während bei anderen Formen der Solarenergie wie der Solarthermie die Sonnenenergie zur Erzeugung von Wärme genutzt wird. **

Ähnliche Suchbegriffe für Umsatzsteuer-Registrierungsnummer
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Registrierungsnummer:
-
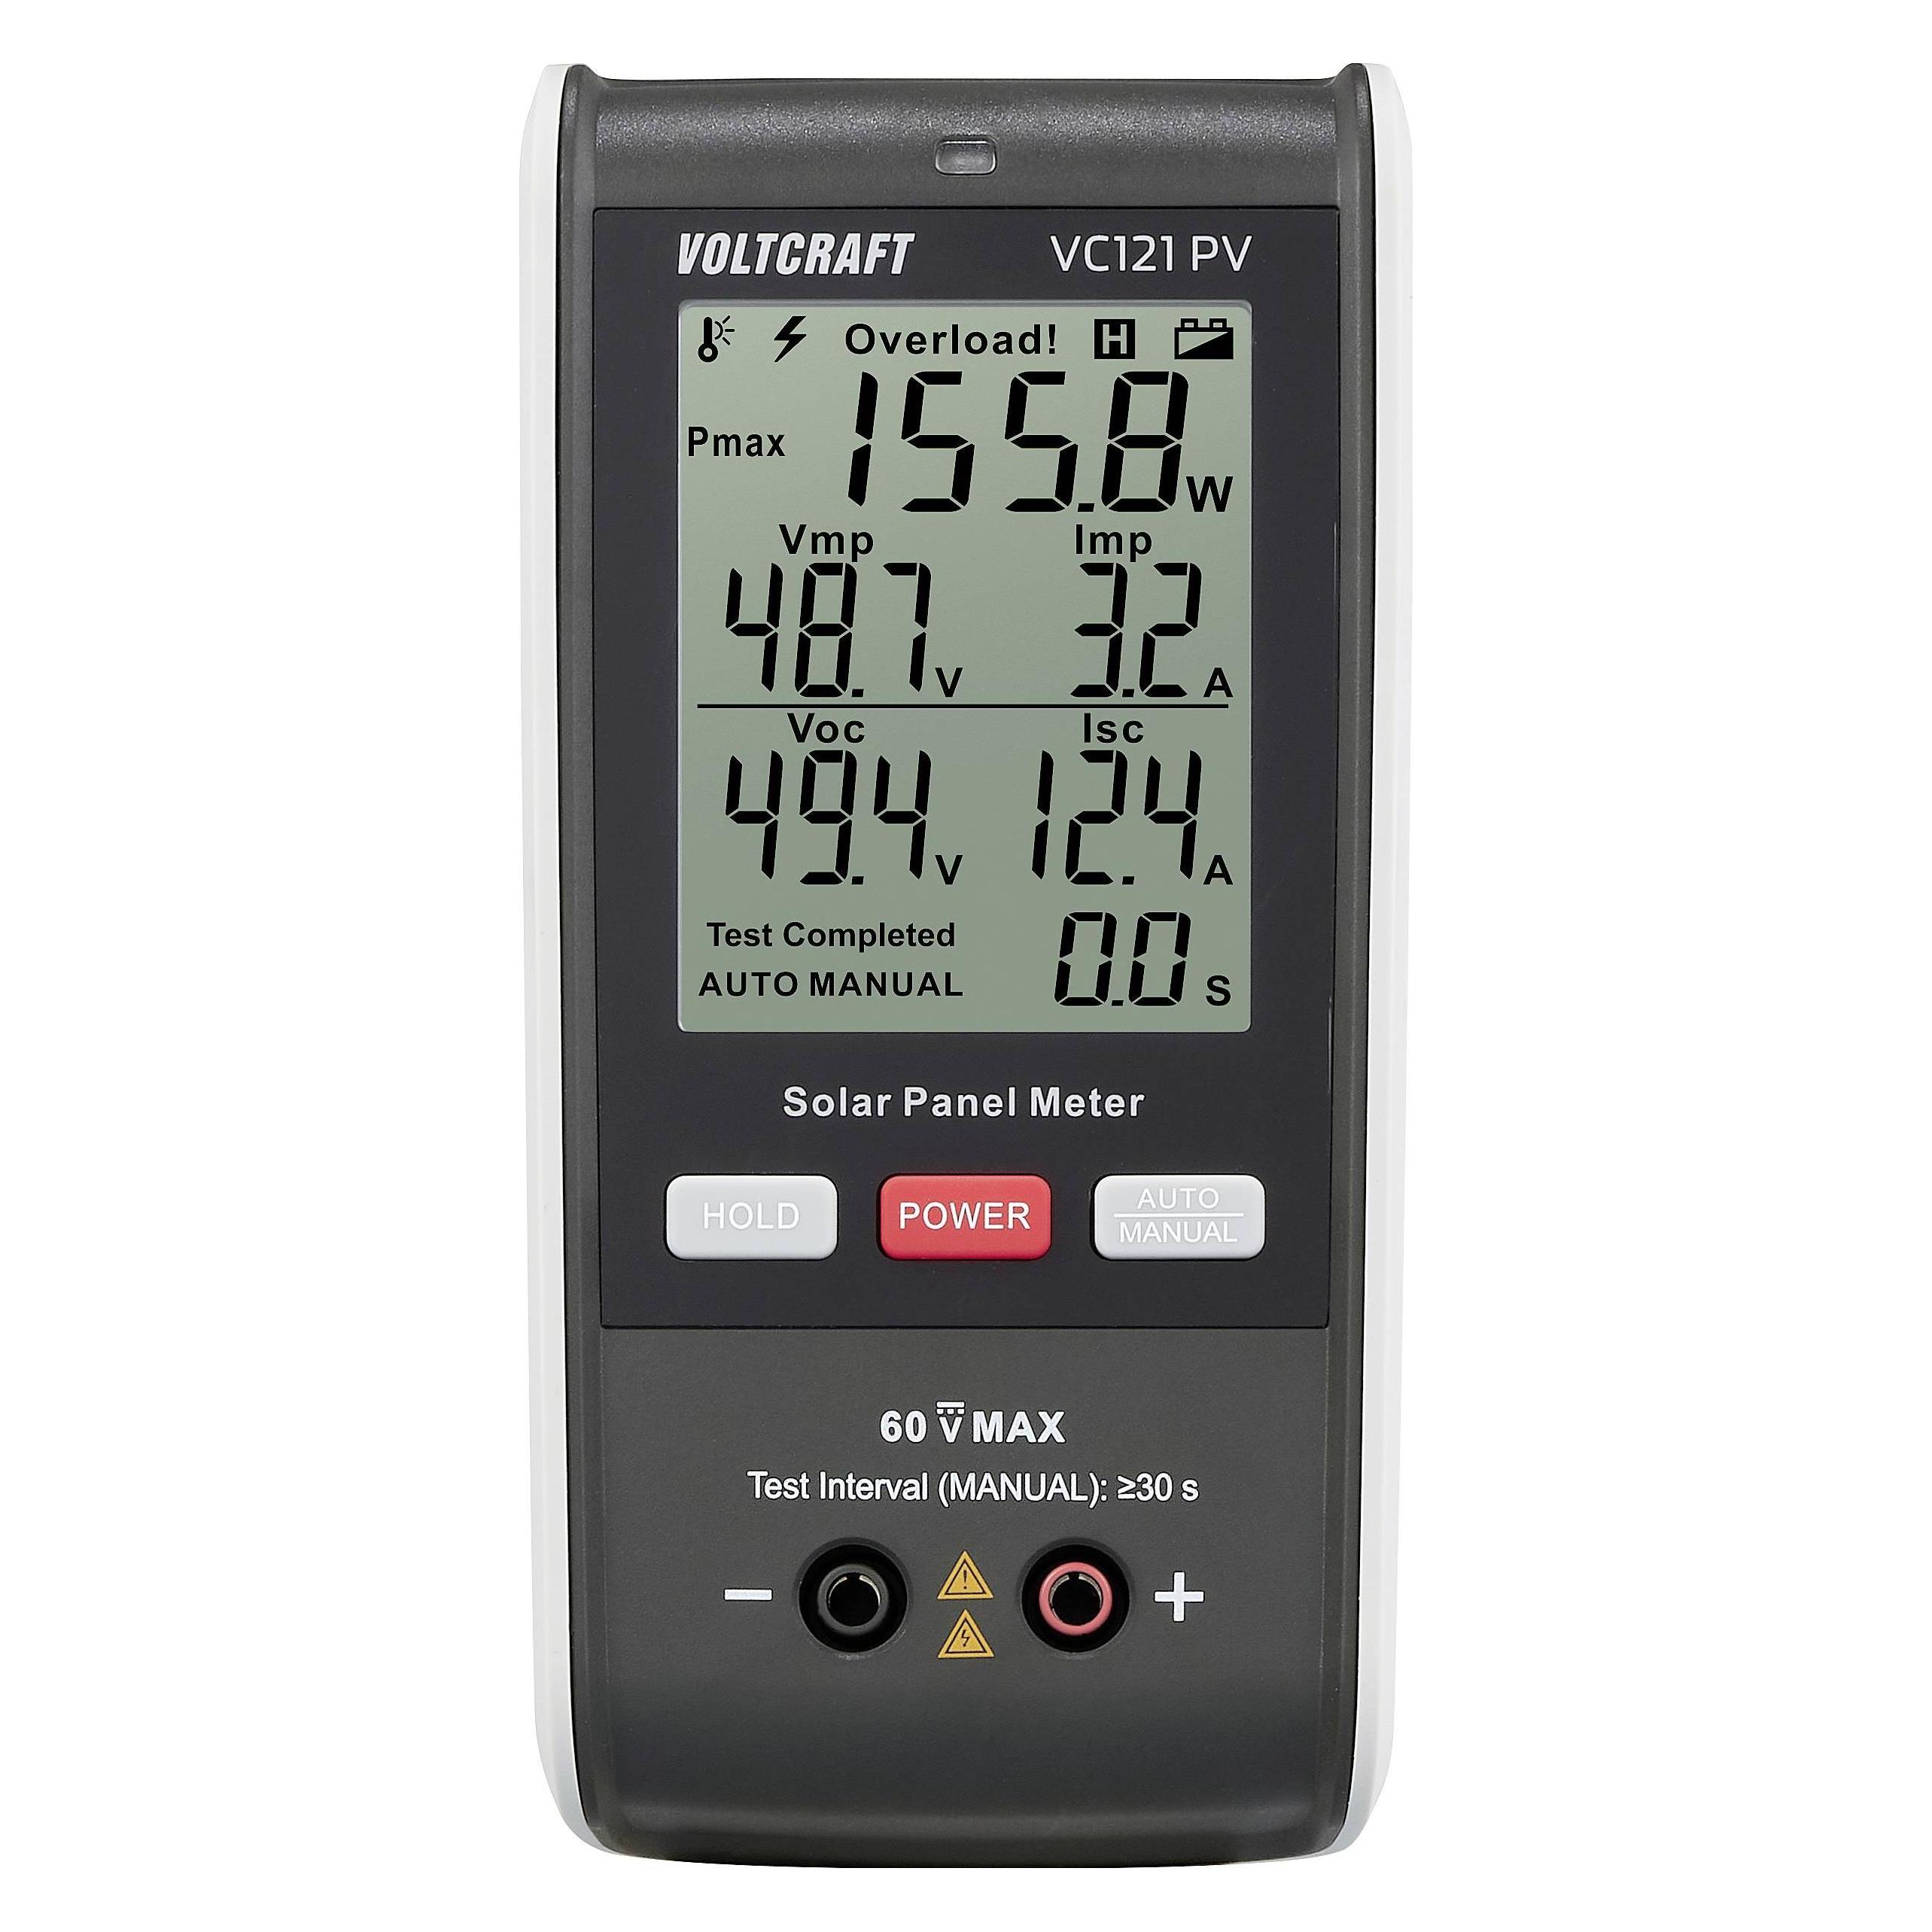
FLIR PV-KIT-1 Photovoltaik-MessgerätFühren Sie sofortige Messungen durch, um die solare Bestrahlungsstärke gemäß der Norm IEC 62446-1 zu bestimmen Messen Sie die DC-Leistung und Performance von Solarsträngen bis zu 1500 kVA bei CAT III 1500 V. Lokalisier und identifiziert sicher überhitzte Komponenten mit einem berührungslosen IR-Thermometer und Laserpointer. Misst sofort die solare Bestrahlungsstärke gemäß IEC 62446-1. Misst die Modultemperatur, Ausrichtung der Anlage und Neigung. Unterstützt drahtlose METERLiNK-Konnektivität für schnelle Datenerfassung und -freigabe.1060,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
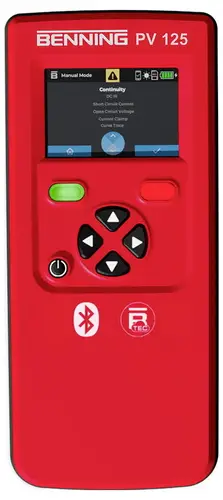
Benning PV 125 Photovoltaik-Messgerät 10241491Benning PV 125. PV-Installationstester. Geeignet für Solarteure (Erstinbetriebnahme, Wiederholungsprüfung, Fehlersuche), Photovoltaik-Sachverständige sowie Service-, Reinigungs- und Wartungsteams. PV-Installationstester für die normgerechte Installations- und Wiederholungsprüfung netzgekoppelter PV-Systeme bis 1500 V gemäß VDE 0126-23-1 (DIN EN 62446-1) und VDE 0126-23-2 (DIN EN 62446-2) mit Prüfverfahren 1. Leistungsstark - 1500 V (Uo/c), 25 A (Is/c) und RISO-Messung. Einfache Bedienung für die schnelle und zuverlässige Prüfung. Automatische Prüfabläufe und manuelle Einzelmessungen für die effektive Fehleranalyse. Interner Messwertspeicher für 1000 Automessungen gegliedert durch eine komfortable Speicherorganisation über Objekt (10), Wechselrichter (10) und Strang (20). Leistungsoptimiert für moderne PV-Module neuester Zelltechnologie. Leerlaufspannung (Uoc) bis 1500 V DC mit automatischer Anzeige der Spannungspolarität und Warnung bei Falschpolung. Leistungsstarke PV-Generatoren mit hohen Kapazitäten können die Maximalwerte der messbaren Leerlaufspannung des Geräts reduzieren. Im Falle zu hoher Kurzschlussströme schützt sich das Gerät vor Überlastung und verweigert die Messung. Kurzschlussstrom (Is/c) bis 25 A DC, Isolationswiderstand (Riso) mit Prüfspannung 250 V, 500 V, 1000 V, 1500 V bis 999 MOhm, Schutzleiterwiderstand (Rpe) mit Prüfstrom: ± 200 mA DC bis 199 Ohm, Betriebsprüfung des PV-Strangs durch Strommessung bis 400 A und DC-Leistungsmessung bis 600 kW (optional BENNING CM 3-PV, 11001235, und Y-Adapter, 11005075), Spannungsmessung bis 440 V AC/DC, Anzeige der solaren Einstrahlung (W/m2) und Speicherung der PV-Modul-/Umgebungstemperatur bei Kopplung mit optionalem Einstrahlungs- und Temperaturmessgerät BENNING SUN 3 (11001143). Intuitive Bedienung über 3,5 Zoll Farbdisplay, Navigations- und farbigen Funktionstasten, Datenaustausch und Firmware-Updates mit allen gängigen Betriebssystemen (Windows, Mac, Android und iOS), Datenübertragung per Bluetooth BLE 5.0 zum mobilen Endgerät mit Anbindung zur BTEC App, kostenloser Cloud-Zugang mit Basisumfang für die Dokumentation und weiteren optionalen Features, Firmware-Update per Over-the-Air (OTA), leistungsstarker Li-Ionen-Akkupack mit Ladeschale, Messdaten mit Datum- und Zeitstempel, Riso-Messergebnis mit gut/ schlecht-Anzeige, LoRa-Funktechnik für hohe Reichweite (ca. 150 m bei freier Sicht) zum optionalen BENNING SUN 3 (11001143), einstellbare Abschaltzeit (APO).2605,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **

Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Registrierungsnummer:
-
Benning PV 125 Photovoltaik-MessgerätBenning PV 125. PV-Installationstester. Geeignet für Solarteure (Erstinbetriebnahme, Wiederholungsprüfung, Fehlersuche), Photovoltaik-Sachverständige sowie Service-, Reinigungs- und Wartungsteams. PV-Installationstester für die normgerechte Installations- und Wiederholungsprüfung netzgekoppelter PV-Systeme bis 1500 V gemäß VDE 0126-23-1 (DIN EN 62446-1) und VDE 0126-23-2 (DIN EN 62446-2) mit Prüfverfahren 1. Leistungsstark - 1500 V (Uo/c), 25 A (Is/c) und RISO-Messung. Einfache Bedienung für die schnelle und zuverlässige Prüfung. Automatische Prüfabläufe und manuelle Einzelmessungen für die effektive Fehleranalyse. Interner Messwertspeicher für 1000 Automessungen gegliedert durch eine komfortable Speicherorganisation über Objekt (10), Wechselrichter (10) und Strang (20). Leistungsoptimiert für moderne PV-Module neuester Zelltechnologie. Leerlaufspannung (Uoc) bis 1500 V DC mit automatischer Anzeige der Spannungspolarität und Warnung bei Falschpolung. Leistungsstarke PV-Generatoren mit hohen Kapazitäten können die Maximalwerte der messbaren Leerlaufspannung des Geräts reduzieren. Im Falle zu hoher Kurzschlussströme schützt sich das Gerät vor Überlastung und verweigert die Messung. Kurzschlussstrom (Is/c) bis 25 A DC, Isolationswiderstand (Riso) mit Prüfspannung 250 V, 500 V, 1000 V, 1500 V bis 999 MOhm, Schutzleiterwiderstand (Rpe) mit Prüfstrom: ± 200 mA DC bis 199 Ohm, Betriebsprüfung des PV-Strangs durch Strommessung bis 400 A und DC-Leistungsmessung bis 600 kW2328,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich meine Registrierungsnummer für mein Produkt erhalten? Wo finde ich die Registrierungsnummer meines Fahrzeugs?
Die Registrierungsnummer für dein Produkt erhältst du normalerweise beim Kauf oder in der Produktverpackung. Für die Registrierungsnummer deines Fahrzeugs schau in deinen Fahrzeugpapieren oder auf dem Kennzeichen nach. Wenn du die Nummer nicht finden kannst, kontaktiere den Hersteller oder Händler für weitere Unterstützung. **
-
Ist Photovoltaik Solarenergie?
Ja, Photovoltaik ist eine Form der Solarenergie. Bei der Photovoltaik wird Sonnenlicht direkt in elektrische Energie umgewandelt, während bei anderen Formen der Solarenergie wie der Solarthermie die Sonnenenergie zur Erzeugung von Wärme genutzt wird. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Ähnliche Suchbegriffe für Umsatzsteuer-Registrierungsnummer
-
FLIR PV-KIT-1 Photovoltaik-MessgerätFühren Sie sofortige Messungen durch, um die solare Bestrahlungsstärke gemäß der Norm IEC 62446-1 zu bestimmen Messen Sie die DC-Leistung und Performance von Solarsträngen bis zu 1500 kVA bei CAT III 1500 V. Lokalisier und identifiziert sicher überhitzte Komponenten mit einem berührungslosen IR-Thermometer und Laserpointer. Misst sofort die solare Bestrahlungsstärke gemäß IEC 62446-1. Misst die Modultemperatur, Ausrichtung der Anlage und Neigung. Unterstützt drahtlose METERLiNK-Konnektivität für schnelle Datenerfassung und -freigabe.1060,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Benning PV 125 Photovoltaik-Messgerät 10241491Benning PV 125. PV-Installationstester. Geeignet für Solarteure (Erstinbetriebnahme, Wiederholungsprüfung, Fehlersuche), Photovoltaik-Sachverständige sowie Service-, Reinigungs- und Wartungsteams. PV-Installationstester für die normgerechte Installations- und Wiederholungsprüfung netzgekoppelter PV-Systeme bis 1500 V gemäß VDE 0126-23-1 (DIN EN 62446-1) und VDE 0126-23-2 (DIN EN 62446-2) mit Prüfverfahren 1. Leistungsstark - 1500 V (Uo/c), 25 A (Is/c) und RISO-Messung. Einfache Bedienung für die schnelle und zuverlässige Prüfung. Automatische Prüfabläufe und manuelle Einzelmessungen für die effektive Fehleranalyse. Interner Messwertspeicher für 1000 Automessungen gegliedert durch eine komfortable Speicherorganisation über Objekt (10), Wechselrichter (10) und Strang (20). Leistungsoptimiert für moderne PV-Module neuester Zelltechnologie. Leerlaufspannung (Uoc) bis 1500 V DC mit automatischer Anzeige der Spannungspolarität und Warnung bei Falschpolung. Leistungsstarke PV-Generatoren mit hohen Kapazitäten können die Maximalwerte der messbaren Leerlaufspannung des Geräts reduzieren. Im Falle zu hoher Kurzschlussströme schützt sich das Gerät vor Überlastung und verweigert die Messung. Kurzschlussstrom (Is/c) bis 25 A DC, Isolationswiderstand (Riso) mit Prüfspannung 250 V, 500 V, 1000 V, 1500 V bis 999 MOhm, Schutzleiterwiderstand (Rpe) mit Prüfstrom: ± 200 mA DC bis 199 Ohm, Betriebsprüfung des PV-Strangs durch Strommessung bis 400 A und DC-Leistungsmessung bis 600 kW (optional BENNING CM 3-PV, 11001235, und Y-Adapter, 11005075), Spannungsmessung bis 440 V AC/DC, Anzeige der solaren Einstrahlung (W/m2) und Speicherung der PV-Modul-/Umgebungstemperatur bei Kopplung mit optionalem Einstrahlungs- und Temperaturmessgerät BENNING SUN 3 (11001143). Intuitive Bedienung über 3,5 Zoll Farbdisplay, Navigations- und farbigen Funktionstasten, Datenaustausch und Firmware-Updates mit allen gängigen Betriebssystemen (Windows, Mac, Android und iOS), Datenübertragung per Bluetooth BLE 5.0 zum mobilen Endgerät mit Anbindung zur BTEC App, kostenloser Cloud-Zugang mit Basisumfang für die Dokumentation und weiteren optionalen Features, Firmware-Update per Over-the-Air (OTA), leistungsstarker Li-Ionen-Akkupack mit Ladeschale, Messdaten mit Datum- und Zeitstempel, Riso-Messergebnis mit gut/ schlecht-Anzeige, LoRa-Funktechnik für hohe Reichweite (ca. 150 m bei freier Sicht) zum optionalen BENNING SUN 3 (11001143), einstellbare Abschaltzeit (APO).2605,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FLIR PV-KIT-2 Photovoltaik-MessgerätPrüfen Sie die Leistung von Solarmodulen mit sofortigen Messungen von maximaler Leistung, Temperatur und I-V-Kennlinien-Tracer. Messen Sie die DC-Leistung und Performance von Solarsträngen bis zu 1500 kVA bei CAT III 1500 V. Lokalisier und identifiziert sicher überhitzte Komponenten mit einem berührungslosen IR-Thermometer und Laserpointer. Misst sofort die solare Bestrahlungsstärke gemäß IEC 62446-1. Misst die Modultemperatur, Ausrichtung der Anlage und Neigung. Unterstützt drahtlose METERLiNK®-Konnektivität für schnelle Datenerfassung und -freigabe.1959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sikorski, Ralf: Umsatzsteuer im BinnenmarktUmsatzsteuer im Binnenmarkt , ¿Ihr praktischer Ratgeber zur Umsatzsteuer im Europäischen Binnenmarkt Die Anwendung der Umsatzsteuer im Europäischen Binnenmarkt wirft viele Fragen auf. Was müssen Unternehmen beachten, die Leistungen von ausländischen Unternehmen erhalten? Was muss ein inländischer Unternehmer berücksichtigen, wenn er eine Leistung im Ausland erbringt? Welche Regelungen gelten bei innergemeinschaftlichen Reihen- und Dreiecksgeschäften? Wie funktioniert OSS? Praxisnah und umfassend gibt dieses Standardwerk in nunmehr 12. Auflage Antworten auf die wichtigsten praktischen Fragen und schafft Klarheit! ¿Aktuell in der 12. Auflage: Verschärfungen der Nachweispflichten des exportierenden Unternehmers Besteuerung von Dienstleistungen im Europäischen Binnenmarkt einschließlich des Reverse-Charge-Verfahrens im In- und Ausland Neuregelung der innergemeinschaftlichen Fernverkäufe, der Kommissionsregelung für elektronische Schnittstellen (Marktplätze) und der besonderen Besteuerungsverfahren Aktualisierter Übersichtsteil zur Besteuerung in den übrigen 26 EU-Mitgliedstaaten in Zusammenarbeit mit der "BDO AG Wirtschaftsprüfungsgesellschaft" einschließlich Hinweisen zur E-Rechnungspflicht. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: A. Allgemeiner Überblick über die Regelungen des Umsatzsteuer-Binnenmarktes. B. Innergemeinschaftlicher Erwerb. C. Innergemeinschaftliche Lieferungen. D. Sonderregelungen bei innergemeinschaftlichen Warenbewegungen. E. Sonstige Leistungen im Rahmen des Europäischen Binnenmarktes. F. Besteuerungsverfahren. G. Umsatzsteuerrecht der anderen EU-Mitgliedstaaten im Überblick. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 12., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Sikorski, Ralf, Bearbeitung: Pogodda-Grünwald, Annette, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 918, Keyword: grenzüberschreitende Dienstleistungen; innergemeinschaftliche Lieferung; innergemeinschaftlicher Erwerb; Mehrwertsteuer; MOSS-Verfahren; Vorsteuer-Vergütungsverfahren; Europäische Union; Besteuerung; Umsatzbesteuerung; innergemeinschatliche Fernverkäufe; besondere Besteuerungsverfahren; Elektronische Marktplätze; Gelangensbestätigung; Kommissionsregelung; E-Rechnung, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europäischer Binnenmarkt - Binnenmarkt~Markt / Binnenmarkt~Europarecht~Internationales Recht / Europarecht~International (Wirtschaft)~International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Internationales Steuerrecht~Internationales Recht~Wirtschaftswissenschaft, Region: EU, Europäische Union, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XXVII, Seitenanzahl: 891, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 900 Blätter, Länge: 212, Breite: 161, Höhe: 50, Gewicht: 1256, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077316001 V14550-978-3-482-679- B0000077316002 V14550-978-3-482-679-2,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.