Domain pv-im-bau.de kaufen?
Wir ziehen mit dem Projekt
pv-im-bau.de um.
Sind Sie am Kauf der Domain
pv-im-bau.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pv-im-bau.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Benning, Detektor, PV 125 Photovoltaik-MessgerätBenning PV 125. PV-Installationstester. Geeignet für Solarteure (Erstinbetriebnahme, Wiederholungsprüfung, Fehlersuche), Photovoltaik-Sachverständige sowie Service-, Reinigungs- und Wartungsteams. PV-Installationstester für die normgerechte Installations- und Wiederholungsprüfung netzgekoppelter PV-Systeme bis 1500 V gemäss VDE 0126-23-1 (DIN EN 62446-1) und VDE 0126-23-2 (DIN EN 62446-2) mit Prüfverfahren 1. Leistungsstark - 1500 V (Uo/c), 25 A (Is/c) und RISO-Messung. Einfache Bedienung für die schnelle und zuverlässige Prüfung. Automatische Prüfabläufe und manuelle Einzelmessungen für die effektive Fehleranalyse. Interner Messwertspeicher für 1000 Automessungen gegliedert durch eine komfortable Speicherorganisation über Objekt (10), Wechselrichter (10) und Strang (20). Leistungsoptimiert für moderne PV-Module neuester Zelltechnologie. Leerlaufspannung (Uoc) bis 1500 V DC mit automatischer Anzeige der Spannungspolarität und Warnung bei Falschpolung. Leistungsstarke PV-Generatoren mit hohen Kapazitäten können die Maximalwerte der messbaren Leerlaufspannung des Geräts reduzieren. Im Falle zu hoher Kurzschlussströme schützt sich das Gerät vor Überlastung und verweigert die Messung. Kurzschlussstrom (Is/c) bis 25 A DC, Isolationswiderstand (Riso) mit Prüfspannung 250 V, 500 V, 1000 V, 1500 V bis 999 MOhm, Schutzleiterwiderstand (Rpe) mit Prüfstrom: ± 200 mA DC bis 199 Ohm, Betriebsprüfung des PV-Strangs durch Strommessung bis 400 A und DC-Leistungsmessung bis 600 kW (optional BENNING CM 3-PV und Y-Adapter), Spannungsmessung bis 440 V AC/DC, Anzeige der solaren Einstrahlung (W/m2) und Speicherung der PV-Modul-/Umgebungstemperatur bei Kopplung mit optionalem Einstrahlungs- und Temperaturmessgerät BENNING SUN 3.2517,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
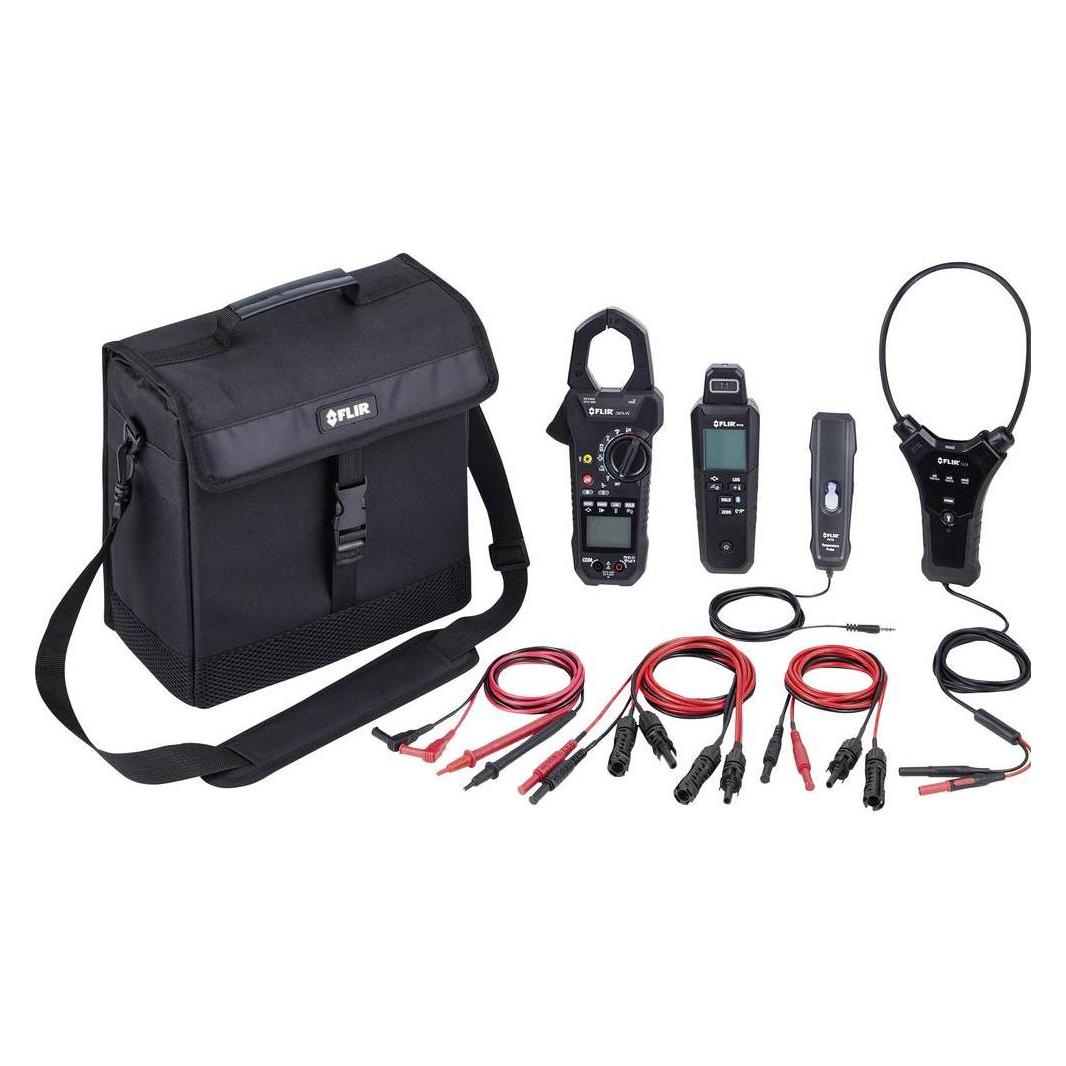
FLIR PV-KIT-2 Photovoltaik-MessgerätPrüfen Sie die Leistung von Solarmodulen mit sofortigen Messungen von maximaler Leistung, Temperatur und I-V-Kennlinien-Tracer. Messen Sie die DC-Leistung und Performance von Solarsträngen bis zu 1500 kVA bei CAT III 1500 V. Lokalisier und identifiziert sicher überhitzte Komponenten mit einem berührungslosen IR-Thermometer und Laserpointer. Misst sofort die solare Bestrahlungsstärke gemäß IEC 62446-1. Misst die Modultemperatur, Ausrichtung der Anlage und Neigung. Unterstützt drahtlose METERLiNK-Konnektivität für schnelle Datenerfassung und -freigabe.1958,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Voltcraft, Detektor, VC121 PV Solarenergie-MessgerätPräzise Messergebnisse. Arbeitet die Solaranlage tadellos? Für Aufklärung sorgt das Voltcraft VC121 PV Solar Panel Messgerät durch die Prüfung von maximaler Leistung (bis zu 800 Watt), Spitzenspannung, Spitzenstrom, Leerlaufspannung und Kurzschlussstrom. Auch vor Überlast und Übertemperatur warnt das Messgerät. Alle Messwerte können sowohl manuell als auch automatisch ermittelt werden. Praktische Features. Das grosse Display mit Hintergrundbeleuchtung zeigt verschiedene Messergebnisse simultan und übersichtlich an. Zur leichteren Auswertung steht eine Data-Hold-Funktion zur Verfügung. Die Batteriestandanzeige warnt vor Betriebsausfall bei schwacher Batterie. Passendes Zubehör. Zum Lieferumfang des VC121 PV Solar Panel Messgeräts gehören Solarpanel-Stecker sowie ein Entriegelungskit, um Solar-Steckverbinder zu lösen. Ausserdem befinden sich im Paket eine 9V-Blockbatterie sowie die Bedienungsanleitung.84,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Benning, Detektor, PV 125 Photovoltaik-MessgerätBenning PV 125. PV-Installationstester. Geeignet für Solarteure (Erstinbetriebnahme, Wiederholungsprüfung, Fehlersuche), Photovoltaik-Sachverständige sowie Service-, Reinigungs- und Wartungsteams. PV-Installationstester für die normgerechte Installations- und Wiederholungsprüfung netzgekoppelter PV-Systeme bis 1500 V gemäss VDE 0126-23-1 (DIN EN 62446-1) und VDE 0126-23-2 (DIN EN 62446-2) mit Prüfverfahren 1. Leistungsstark - 1500 V (Uo/c), 25 A (Is/c) und RISO-Messung. Einfache Bedienung für die schnelle und zuverlässige Prüfung. Automatische Prüfabläufe und manuelle Einzelmessungen für die effektive Fehleranalyse. Interner Messwertspeicher für 1000 Automessungen gegliedert durch eine komfortable Speicherorganisation über Objekt (10), Wechselrichter (10) und Strang (20). Leistungsoptimiert für moderne PV-Module neuester Zelltechnologie. Leerlaufspannung (Uoc) bis 1500 V DC mit automatischer Anzeige der Spannungspolarität und Warnung bei Falschpolung. Leistungsstarke PV-Generatoren mit hohen Kapazitäten können die Maximalwerte der messbaren Leerlaufspannung des Geräts reduzieren. Im Falle zu hoher Kurzschlussströme schützt sich das Gerät vor Überlastung und verweigert die Messung. Kurzschlussstrom (Is/c) bis 25 A DC, Isolationswiderstand (Riso) mit Prüfspannung 250 V, 500 V, 1000 V, 1500 V bis 999 MOhm, Schutzleiterwiderstand (Rpe) mit Prüfstrom: ± 200 mA DC bis 199 Ohm, Betriebsprüfung des PV-Strangs durch Strommessung bis 400 A und DC-Leistungsmessung bis 600 kW (optional BENNING CM 3-PV und Y-Adapter), Spannungsmessung bis 440 V AC/DC, Anzeige der solaren Einstrahlung (W/m2) und Speicherung der PV-Modul-/Umgebungstemperatur bei Kopplung mit optionalem Einstrahlungs- und Temperaturmessgerät BENNING SUN 3.2517,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
FLIR PV-KIT-2 Photovoltaik-MessgerätPrüfen Sie die Leistung von Solarmodulen mit sofortigen Messungen von maximaler Leistung, Temperatur und I-V-Kennlinien-Tracer. Messen Sie die DC-Leistung und Performance von Solarsträngen bis zu 1500 kVA bei CAT III 1500 V. Lokalisier und identifiziert sicher überhitzte Komponenten mit einem berührungslosen IR-Thermometer und Laserpointer. Misst sofort die solare Bestrahlungsstärke gemäß IEC 62446-1. Misst die Modultemperatur, Ausrichtung der Anlage und Neigung. Unterstützt drahtlose METERLiNK-Konnektivität für schnelle Datenerfassung und -freigabe.1958,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Benning PV 125 Photovoltaik-Messgerät 10241491Benning PV 125. PV-Installationstester. Geeignet für Solarteure (Erstinbetriebnahme, Wiederholungsprüfung, Fehlersuche), Photovoltaik-Sachverständige sowie Service-, Reinigungs- und Wartungsteams. PV-Installationstester für die normgerechte Installations- und Wiederholungsprüfung netzgekoppelter PV-Systeme bis 1500 V gemäß VDE 0126-23-1 (DIN EN 62446-1) und VDE 0126-23-2 (DIN EN 62446-2) mit Prüfverfahren 1. Leistungsstark - 1500 V (Uo/c), 25 A (Is/c) und RISO-Messung. Einfache Bedienung für die schnelle und zuverlässige Prüfung. Automatische Prüfabläufe und manuelle Einzelmessungen für die effektive Fehleranalyse. Interner Messwertspeicher für 1000 Automessungen gegliedert durch eine komfortable Speicherorganisation über Objekt (10), Wechselrichter (10) und Strang (20). Leistungsoptimiert für moderne PV-Module neuester Zelltechnologie. Leerlaufspannung (Uoc) bis 1500 V DC mit automatischer Anzeige der Spannungspolarität und Warnung bei Falschpolung. Leistungsstarke PV-Generatoren mit hohen Kapazitäten können die Maximalwerte der messbaren Leerlaufspannung des Geräts reduzieren. Im Falle zu hoher Kurzschlussströme schützt sich das Gerät vor Überlastung und verweigert die Messung. Kurzschlussstrom (Is/c) bis 25 A DC, Isolationswiderstand (Riso) mit Prüfspannung 250 V, 500 V, 1000 V, 1500 V bis 999 MOhm, Schutzleiterwiderstand (Rpe) mit Prüfstrom: ± 200 mA DC bis 199 Ohm, Betriebsprüfung des PV-Strangs durch Strommessung bis 400 A und DC-Leistungsmessung bis 600 kW (optional BENNING CM 3-PV, 11001235, und Y-Adapter, 11005075), Spannungsmessung bis 440 V AC/DC, Anzeige der solaren Einstrahlung (W/m2) und Speicherung der PV-Modul-/Umgebungstemperatur bei Kopplung mit optionalem Einstrahlungs- und Temperaturmessgerät BENNING SUN 3 (11001143). Intuitive Bedienung über 3,5 Zoll Farbdisplay, Navigations- und farbigen Funktionstasten, Datenaustausch und Firmware-Updates mit allen gängigen Betriebssystemen (Windows, Mac, Android und iOS), Datenübertragung per Bluetooth BLE 5.0 zum mobilen Endgerät mit Anbindung zur BTEC App, kostenloser Cloud-Zugang mit Basisumfang für die Dokumentation und weiteren optionalen Features, Firmware-Update per Over-the-Air (OTA), leistungsstarker Li-Ionen-Akkupack mit Ladeschale, Messdaten mit Datum- und Zeitstempel, Riso-Messergebnis mit gut/ schlecht-Anzeige, LoRa-Funktechnik für hohe Reichweite (ca. 150 m bei freier Sicht) zum optionalen BENNING SUN 3 (11001143), einstellbare Abschaltzeit (APO).2675,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
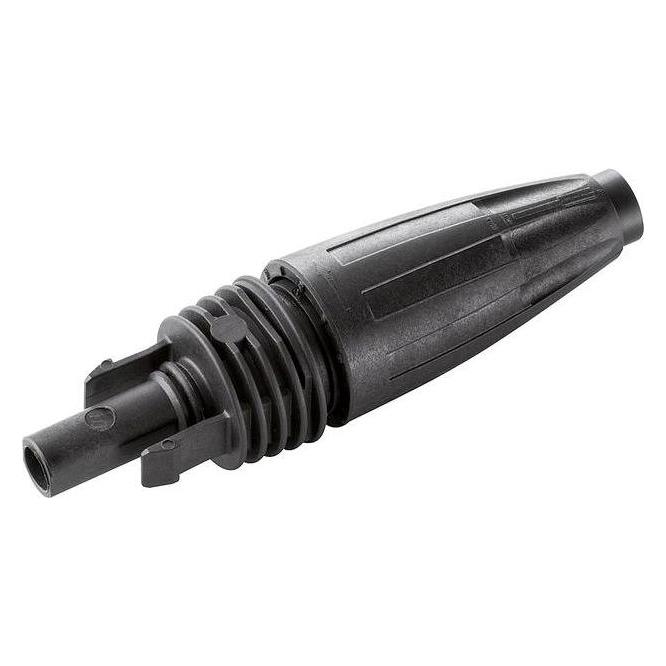
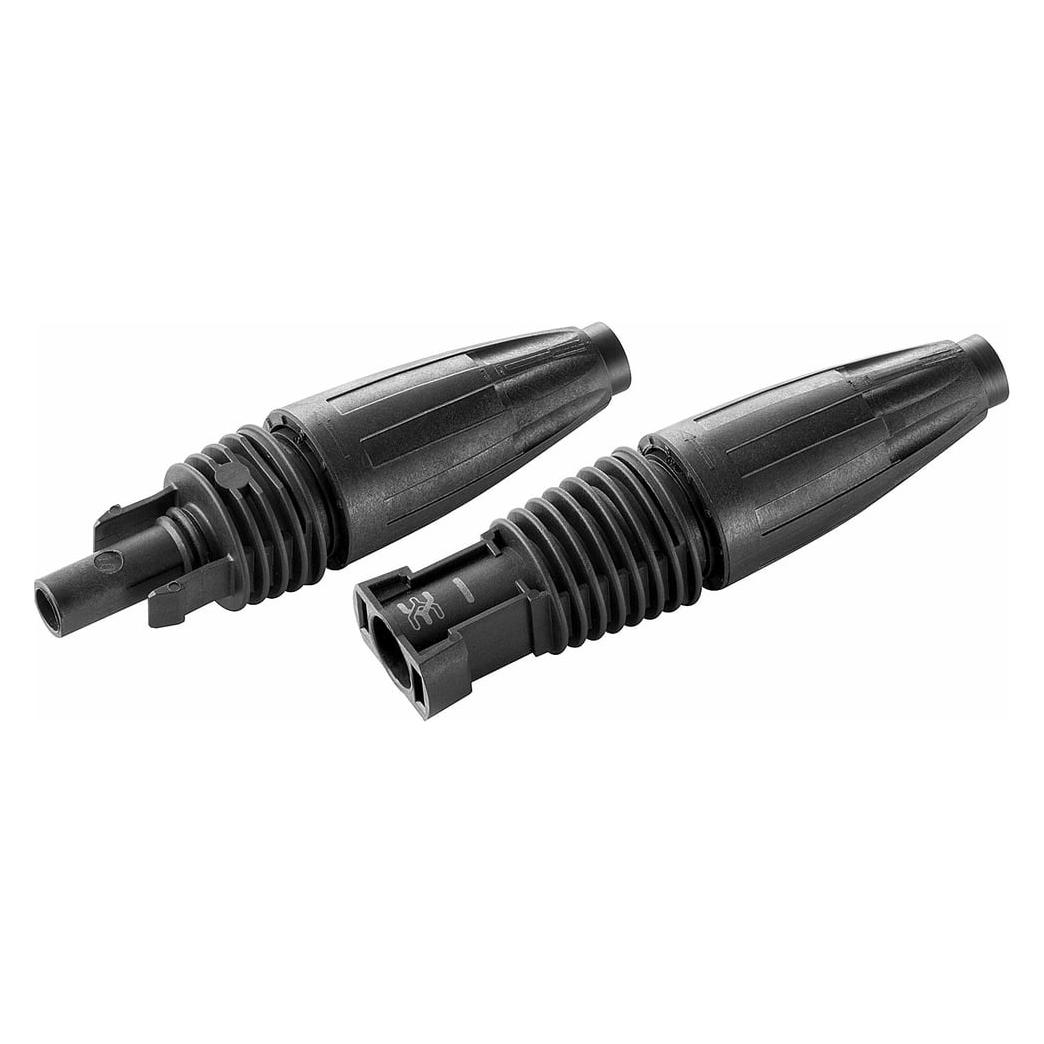
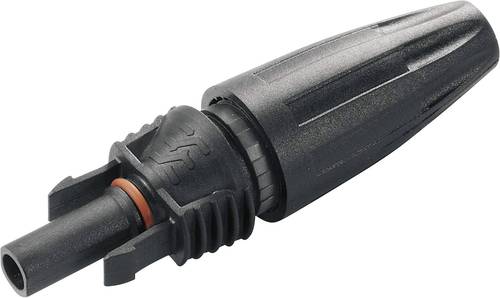
Weidmüller Photovoltaik-Steckverbinder PV-Stick 1303450000 PV-STICK Schwarz InhaltStecken, drehen, fertig: die einfachste Art, Solaranlagen zu verkabeln. Sie suchen einen einfachen und sicheren Steckverbinder, der sich ohne schweres Crimpwerkzeug schnell installieren lässt? Wir begeistern Sie mit dem schnellsten "PUSH IN"-Anschluss. Einfach Kabel hineinstecken, drehen und fertig. Schneller ist besser. Das gilt auch für die Verkabelung von Solaranlagen. Unsere griffigen Steckverbinder liegen auch bei frostigen Temperaturen gut in der Hand und lassen sich ganz ohne Crimpwerkzeug blitzschnell und einfach installieren. Sie können auf Crimpkontakte und das entsprechende Werkzeug verzichten und vermeiden Konfektionsfehler. Das spart bis zu 50 % Zeit bei der Installation - ohne Einbußen bei der Qualität. Die neuen Photovoltaik-Steckverbinder entsprechen der DIN EN 50521. Unsere "PUSH IN"-Technologie ermöglicht sichere Verbindungen mit wenigen Handgriffen: stecken, drehen, fertig.6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.