Domain pv-im-bau.de kaufen?
Wir ziehen mit dem Projekt
pv-im-bau.de um.
Sind Sie am Kauf der Domain
pv-im-bau.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pv-im-bau.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
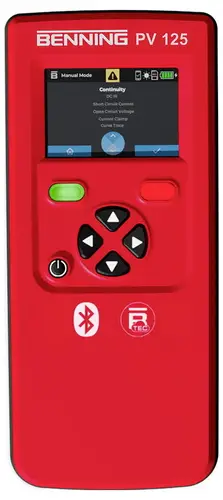
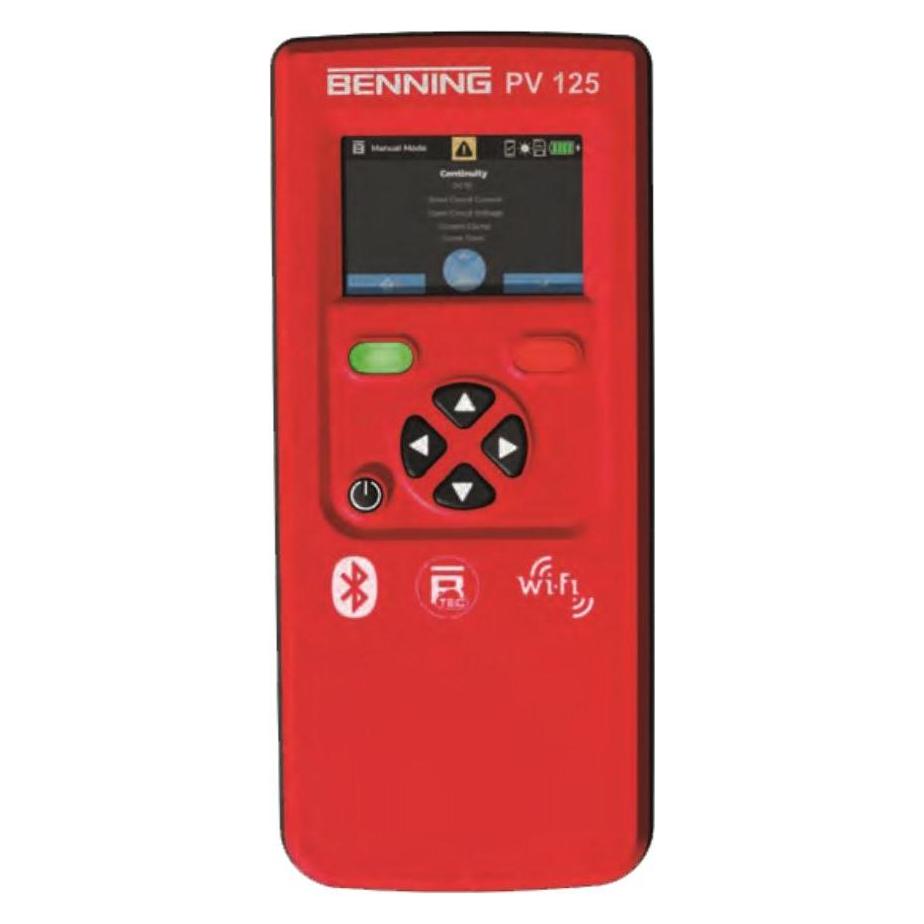
Benning PV 125 Photovoltaik-Messgerät 10241491Benning PV 125. PV-Installationstester. Geeignet für Solarteure (Erstinbetriebnahme, Wiederholungsprüfung, Fehlersuche), Photovoltaik-Sachverständige sowie Service-, Reinigungs- und Wartungsteams. PV-Installationstester für die normgerechte Installations- und Wiederholungsprüfung netzgekoppelter PV-Systeme bis 1500 V gemäß VDE 0126-23-1 (DIN EN 62446-1) und VDE 0126-23-2 (DIN EN 62446-2) mit Prüfverfahren 1. Leistungsstark - 1500 V (Uo/c), 25 A (Is/c) und RISO-Messung. Einfache Bedienung für die schnelle und zuverlässige Prüfung. Automatische Prüfabläufe und manuelle Einzelmessungen für die effektive Fehleranalyse. Interner Messwertspeicher für 1000 Automessungen gegliedert durch eine komfortable Speicherorganisation über Objekt (10), Wechselrichter (10) und Strang (20). Leistungsoptimiert für moderne PV-Module neuester Zelltechnologie. Leerlaufspannung (Uoc) bis 1500 V DC mit automatischer Anzeige der Spannungspolarität und Warnung bei Falschpolung. Leistungsstarke PV-Generatoren mit hohen Kapazitäten können die Maximalwerte der messbaren Leerlaufspannung des Geräts reduzieren. Im Falle zu hoher Kurzschlussströme schützt sich das Gerät vor Überlastung und verweigert die Messung. Kurzschlussstrom (Is/c) bis 25 A DC, Isolationswiderstand (Riso) mit Prüfspannung 250 V, 500 V, 1000 V, 1500 V bis 999 MOhm, Schutzleiterwiderstand (Rpe) mit Prüfstrom: ± 200 mA DC bis 199 Ohm, Betriebsprüfung des PV-Strangs durch Strommessung bis 400 A und DC-Leistungsmessung bis 600 kW (optional BENNING CM 3-PV, 11001235, und Y-Adapter, 11005075), Spannungsmessung bis 440 V AC/DC, Anzeige der solaren Einstrahlung (W/m2) und Speicherung der PV-Modul-/Umgebungstemperatur bei Kopplung mit optionalem Einstrahlungs- und Temperaturmessgerät BENNING SUN 3 (11001143). Intuitive Bedienung über 3,5 Zoll Farbdisplay, Navigations- und farbigen Funktionstasten, Datenaustausch und Firmware-Updates mit allen gängigen Betriebssystemen (Windows, Mac, Android und iOS), Datenübertragung per Bluetooth BLE 5.0 zum mobilen Endgerät mit Anbindung zur BTEC App, kostenloser Cloud-Zugang mit Basisumfang für die Dokumentation und weiteren optionalen Features, Firmware-Update per Over-the-Air (OTA), leistungsstarker Li-Ionen-Akkupack mit Ladeschale, Messdaten mit Datum- und Zeitstempel, Riso-Messergebnis mit gut/ schlecht-Anzeige, LoRa-Funktechnik für hohe Reichweite (ca. 150 m bei freier Sicht) zum optionalen BENNING SUN 3 (11001143), einstellbare Abschaltzeit (APO).2799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
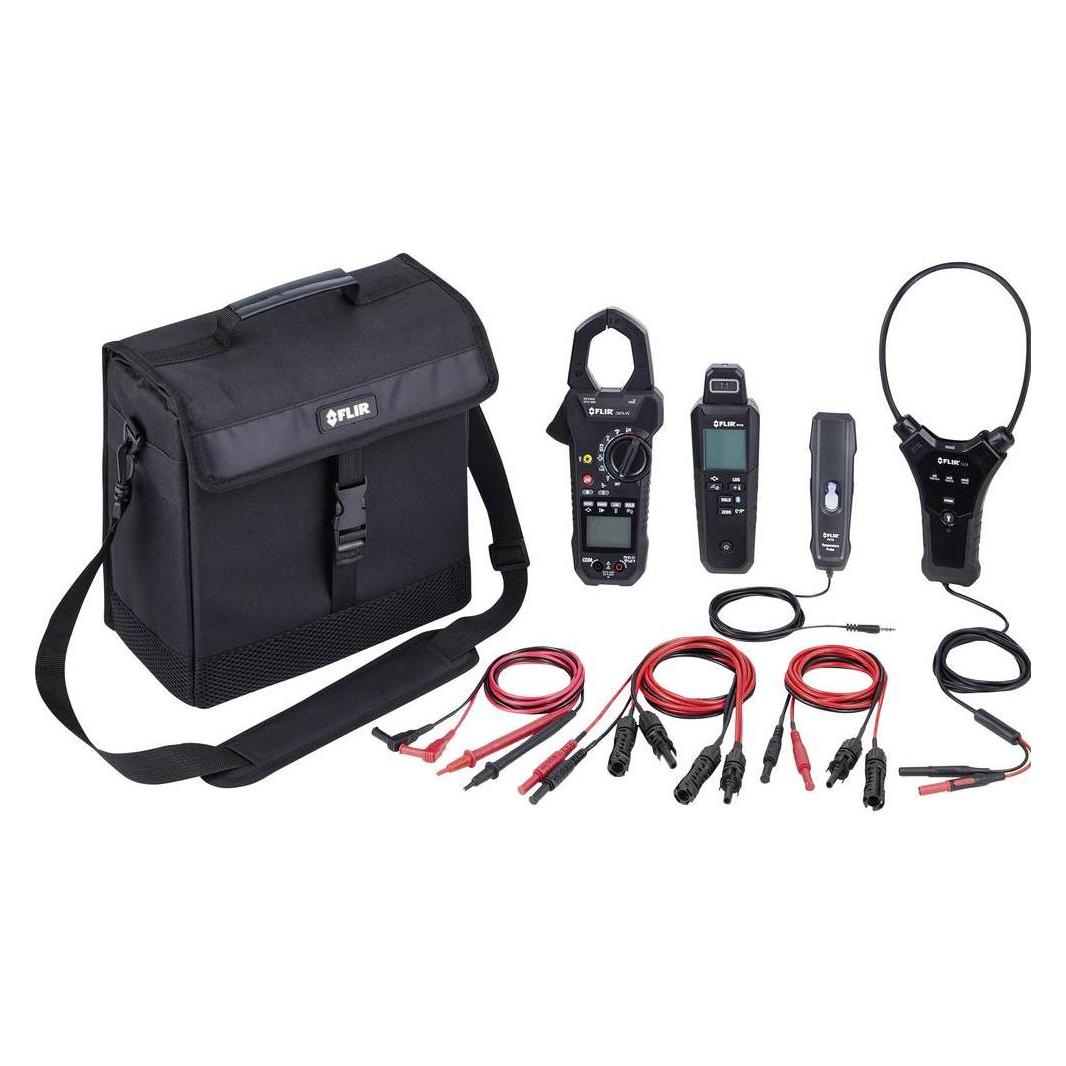
FLIR PV-KIT-1 Photovoltaik-MessgerätFühren Sie sofortige Messungen durch, um die solare Bestrahlungsstärke gemäß der Norm IEC 62446-1 zu bestimmen Messen Sie die DC-Leistung und Performance von Solarsträngen bis zu 1500 kVA bei CAT III 1500 V. Lokalisier und identifiziert sicher überhitzte Komponenten mit einem berührungslosen IR-Thermometer und Laserpointer. Misst sofort die solare Bestrahlungsstärke gemäß IEC 62446-1. Misst die Modultemperatur, Ausrichtung der Anlage und Neigung. Unterstützt drahtlose METERLiNK®-Konnektivität für schnelle Datenerfassung und -freigabe.1085,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FLIR PV-KIT-2 Photovoltaik-MessgerätPrüfen Sie die Leistung von Solarmodulen mit sofortigen Messungen von maximaler Leistung, Temperatur und I-V-Kennlinien-Tracer. Messen Sie die DC-Leistung und Performance von Solarsträngen bis zu 1500 kVA bei CAT III 1500 V. Lokalisier und identifiziert sicher überhitzte Komponenten mit einem berührungslosen IR-Thermometer und Laserpointer. Misst sofort die solare Bestrahlungsstärke gemäß IEC 62446-1. Misst die Modultemperatur, Ausrichtung der Anlage und Neigung. Unterstützt drahtlose METERLiNK®-Konnektivität für schnelle Datenerfassung und -freigabe.1959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Was kostet eine Restschuldversicherung im Monat?
Was kostet eine Restschuldversicherung im Monat? Die Kosten für eine Restschuldversicherung können je nach Anbieter, Versicherungssumme, Laufzeit und individuellen Risikofaktoren variieren. Im Durchschnitt liegen die monatlichen Beiträge für eine Restschuldversicherung zwischen 10 und 50 Euro. Es ist ratsam, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können zusätzliche Leistungen wie Arbeitslosigkeits- oder Krankheitsabsicherung die Kosten beeinflussen. Es ist wichtig, die genauen Konditionen und Kosten im Versicherungsvertrag zu prüfen, um unangenehme Überraschungen zu vermeiden. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Benning PV 125 Photovoltaik-MessgerätBenning PV 125. PV-Installationstester. Geeignet für Solarteure (Erstinbetriebnahme, Wiederholungsprüfung, Fehlersuche), Photovoltaik-Sachverständige sowie Service-, Reinigungs- und Wartungsteams. PV-Installationstester für die normgerechte Installations- und Wiederholungsprüfung netzgekoppelter PV-Systeme bis 1500 V gemäß VDE 0126-23-1 (DIN EN 62446-1) und VDE 0126-23-2 (DIN EN 62446-2) mit Prüfverfahren 1. Leistungsstark - 1500 V (Uo/c), 25 A (Is/c) und RISO-Messung. Einfache Bedienung für die schnelle und zuverlässige Prüfung. Automatische Prüfabläufe und manuelle Einzelmessungen für die effektive Fehleranalyse. Interner Messwertspeicher für 1000 Automessungen gegliedert durch eine komfortable Speicherorganisation über Objekt (10), Wechselrichter (10) und Strang (20). Leistungsoptimiert für moderne PV-Module neuester Zelltechnologie. Leerlaufspannung (Uoc) bis 1500 V DC mit automatischer Anzeige der Spannungspolarität und Warnung bei Falschpolung. Leistungsstarke PV-Generatoren mit hohen Kapazitäten können die Maximalwerte der messbaren Leerlaufspannung des Geräts reduzieren. Im Falle zu hoher Kurzschlussströme schützt sich das Gerät vor Überlastung und verweigert die Messung. Kurzschlussstrom (Is/c) bis 25 A DC, Isolationswiderstand (Riso) mit Prüfspannung 250 V, 500 V, 1000 V, 1500 V bis 999 MOhm, Schutzleiterwiderstand (Rpe) mit Prüfstrom: ± 200 mA DC bis 199 Ohm, Betriebsprüfung des PV-Strangs durch Strommessung bis 400 A und DC-Leistungsmessung bis 600 kW2467,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voltcraft, Detektor, VC121 PV Solarenergie-MessgerätPräzise Messergebnisse. Arbeitet die Solaranlage tadellos? Für Aufklärung sorgt das Voltcraft VC121 PV Solar Panel Messgerät durch die Prüfung von maximaler Leistung (bis zu 800 Watt), Spitzenspannung, Spitzenstrom, Leerlaufspannung und Kurzschlussstrom. Auch vor Überlast und Übertemperatur warnt das Messgerät. Alle Messwerte können sowohl manuell als auch automatisch ermittelt werden. Praktische Features. Das grosse Display mit Hintergrundbeleuchtung zeigt verschiedene Messergebnisse simultan und übersichtlich an. Zur leichteren Auswertung steht eine Data-Hold-Funktion zur Verfügung. Die Batteriestandanzeige warnt vor Betriebsausfall bei schwacher Batterie. Passendes Zubehör. Zum Lieferumfang des VC121 PV Solar Panel Messgeräts gehören Solarpanel-Stecker sowie ein Entriegelungskit, um Solar-Steckverbinder zu lösen. Ausserdem befinden sich im Paket eine 9V-Blockbatterie sowie die Bedienungsanleitung.84,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Benning PV 125 Photovoltaik-Messgerät 10241491Benning PV 125. PV-Installationstester. Geeignet für Solarteure (Erstinbetriebnahme, Wiederholungsprüfung, Fehlersuche), Photovoltaik-Sachverständige sowie Service-, Reinigungs- und Wartungsteams. PV-Installationstester für die normgerechte Installations- und Wiederholungsprüfung netzgekoppelter PV-Systeme bis 1500 V gemäß VDE 0126-23-1 (DIN EN 62446-1) und VDE 0126-23-2 (DIN EN 62446-2) mit Prüfverfahren 1. Leistungsstark - 1500 V (Uo/c), 25 A (Is/c) und RISO-Messung. Einfache Bedienung für die schnelle und zuverlässige Prüfung. Automatische Prüfabläufe und manuelle Einzelmessungen für die effektive Fehleranalyse. Interner Messwertspeicher für 1000 Automessungen gegliedert durch eine komfortable Speicherorganisation über Objekt (10), Wechselrichter (10) und Strang (20). Leistungsoptimiert für moderne PV-Module neuester Zelltechnologie. Leerlaufspannung (Uoc) bis 1500 V DC mit automatischer Anzeige der Spannungspolarität und Warnung bei Falschpolung. Leistungsstarke PV-Generatoren mit hohen Kapazitäten können die Maximalwerte der messbaren Leerlaufspannung des Geräts reduzieren. Im Falle zu hoher Kurzschlussströme schützt sich das Gerät vor Überlastung und verweigert die Messung. Kurzschlussstrom (Is/c) bis 25 A DC, Isolationswiderstand (Riso) mit Prüfspannung 250 V, 500 V, 1000 V, 1500 V bis 999 MOhm, Schutzleiterwiderstand (Rpe) mit Prüfstrom: ± 200 mA DC bis 199 Ohm, Betriebsprüfung des PV-Strangs durch Strommessung bis 400 A und DC-Leistungsmessung bis 600 kW (optional BENNING CM 3-PV, 11001235, und Y-Adapter, 11005075), Spannungsmessung bis 440 V AC/DC, Anzeige der solaren Einstrahlung (W/m2) und Speicherung der PV-Modul-/Umgebungstemperatur bei Kopplung mit optionalem Einstrahlungs- und Temperaturmessgerät BENNING SUN 3 (11001143). Intuitive Bedienung über 3,5 Zoll Farbdisplay, Navigations- und farbigen Funktionstasten, Datenaustausch und Firmware-Updates mit allen gängigen Betriebssystemen (Windows, Mac, Android und iOS), Datenübertragung per Bluetooth BLE 5.0 zum mobilen Endgerät mit Anbindung zur BTEC App, kostenloser Cloud-Zugang mit Basisumfang für die Dokumentation und weiteren optionalen Features, Firmware-Update per Over-the-Air (OTA), leistungsstarker Li-Ionen-Akkupack mit Ladeschale, Messdaten mit Datum- und Zeitstempel, Riso-Messergebnis mit gut/ schlecht-Anzeige, LoRa-Funktechnik für hohe Reichweite (ca. 150 m bei freier Sicht) zum optionalen BENNING SUN 3 (11001143), einstellbare Abschaltzeit (APO).2799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Was kostet eine Restschuldversicherung im Monat?
Was kostet eine Restschuldversicherung im Monat? Die Kosten für eine Restschuldversicherung können je nach Anbieter, Versicherungssumme, Laufzeit und individuellen Risikofaktoren variieren. Im Durchschnitt liegen die monatlichen Beiträge für eine Restschuldversicherung zwischen 10 und 50 Euro. Es ist ratsam, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können zusätzliche Leistungen wie Arbeitslosigkeits- oder Krankheitsabsicherung die Kosten beeinflussen. Es ist wichtig, die genauen Konditionen und Kosten im Versicherungsvertrag zu prüfen, um unangenehme Überraschungen zu vermeiden. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
FLIR PV-KIT-1 Photovoltaik-MessgerätFühren Sie sofortige Messungen durch, um die solare Bestrahlungsstärke gemäß der Norm IEC 62446-1 zu bestimmen Messen Sie die DC-Leistung und Performance von Solarsträngen bis zu 1500 kVA bei CAT III 1500 V. Lokalisier und identifiziert sicher überhitzte Komponenten mit einem berührungslosen IR-Thermometer und Laserpointer. Misst sofort die solare Bestrahlungsstärke gemäß IEC 62446-1. Misst die Modultemperatur, Ausrichtung der Anlage und Neigung. Unterstützt drahtlose METERLiNK®-Konnektivität für schnelle Datenerfassung und -freigabe.1085,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FLIR PV-KIT-2 Photovoltaik-MessgerätPrüfen Sie die Leistung von Solarmodulen mit sofortigen Messungen von maximaler Leistung, Temperatur und I-V-Kennlinien-Tracer. Messen Sie die DC-Leistung und Performance von Solarsträngen bis zu 1500 kVA bei CAT III 1500 V. Lokalisier und identifiziert sicher überhitzte Komponenten mit einem berührungslosen IR-Thermometer und Laserpointer. Misst sofort die solare Bestrahlungsstärke gemäß IEC 62446-1. Misst die Modultemperatur, Ausrichtung der Anlage und Neigung. Unterstützt drahtlose METERLiNK®-Konnektivität für schnelle Datenerfassung und -freigabe.1959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.